

Alertas jurídicas
Área: Banca y Finanzas
- El BCRP aprueba el Reglamento del Uso de Códigos QR en Servicios de Pago, estableciendo un estándar técnico obligatorio y un cronograma de adecuación hasta abril de 2028
09-11-2026
- La SBS habilita a las empresas de seguros a comercializar productos financieros mediante comisiones de confianza y establece reglas comunes para la comercialización de productos y servicios financieros de terceros
05-11-2026
- SBS modifica el Reglamento para la Clasificación de Empresas del Sistema Financiero y de Empresas de Seguros, y elimina la obligación de publicación impresa de las clasificaciones de riesgo
16-07-2026
- Decreto Supremo que incorpora a las Sociedades Gestoras de Fondos de Inversión de Oferta Privada y a las empresas de factoring no comprendidas en el ámbito de aplicación de la Ley de bancos como sujetos obligados a informar a la Unidad de Inteligencia Financiera del Perú
14-05-2025
- Modifican el Reglamento de Cuentas Básicas y el Reglamento de Operaciones con Dinero Electrónico
19-03-2025
- Aprueban el nuevo reglamento de gestión de riesgo cambiario crediticio
07-03-2025
- Modificación a la Ley de los Sistemas de Pagos y Liquidación de Valores y al Programa Reactiva Perú
26-09-2024
- Modifican el reglamento del servicio de compensación de transferencias inmediatas
19-08-2024
- Aprueban modificaciones a (i) Reglamento de tarjetas de crédito y débito, (ii) Reglamento para la gestión de seguridad de la información y la ciberseguridad, (iii) Reglamento de gestión de conducta de mercado del sistema financiero, y (iv) Reglamento de reclamos y requerimientos
17-07-2024
- Aprueban reglamento de los niveles de calidad de los servicios de pago interoperables provistos por los proveedores, acuerdos, sistemas de pagos y proveedores tecnológicos
27-03-2024
- Aprueban el reglamento del sistema MVNET y SMV virtual
27-03-2024
- Aprueban el nuevo reglamento de deuda subordinada aplicable a las empresas de seguros, Modifican el reglamento de requerimientos patrimoniales de las empresas de seguros y reaseguros e Incorporan procedimiento al TUPA de la SBS
08-03-2024
- Modifican el reglamento del sistema de liquidación bruta en tiempo real
20-02-2024
- Modifican anexos del reglamento de infracciones y sanciones de la superintendencia de banca, seguros y administradoras privadas de fondos de pensiones
09-01-2024
- Aprueban el reglamento de operaciones de reporte del tipo transferencia temporal de valores
26-12-2023
- Aprueban normas sobre preparación, presentación y difusión de estados financieros, memoria anual e informe de gerencia aplicables a las entidades supervisadas por la SMV.
11-12-2023
- Modificación al reglamento que regula la constitución del fideicomiso en garantía sobre bienes inmuebles para garantizar los planes de cierre de minas
05-04-2023
- Fondo de Seguro de Depósitos
05-04-2023
- Procedimiento para realizar control previo de operaciones
23-03-2023
- Ley General del Sistema Financiero
20-03-2022
- Aprueban el Reglamento de Comisiones y Gastos del Sistema Financiero.
15-03-2022
La SBS habilita a las empresas de seguros a comercializar productos financieros mediante comisiones de confianza y establece reglas comunes para la comercialización de productos y servicios financieros de terceros
Mediante la Resolución SBS N° 02645-2026, publicada el 4 de noviembre de 2026 en el diario oficial El Peruano, la Superintendencia de Banca, Seguros y AFP («SBS«) autorizó la ampliación de operaciones de las empresas de seguros para realizar comisiones de confianza destinadas a la comercialización de productos y/o servicios financieros, estableció disposiciones aplicables a la comercialización de productos y/o servicios financieros de terceros, y modificó el Reglamento de Comercialización de Productos de Seguros (Resolución SBS N° 1121-2017), el Compendio de Normas de Superintendencia Reglamentarias del Sistema Privado de Administración de Fondos de Pensiones (el «Compendio SPP«) y el Manual de Contabilidad para las Administradoras Privadas de Fondos de Pensiones.
Para efectos de esta alerta, las «Empresas Supervisadas» son las empresas de operaciones múltiples, los bancos de inversión, las empresas de seguros y las administradoras privadas de fondos de pensiones («AFP«).
Entre las principales disposiciones, destacan las siguientes:
i. Comisiones de confianza para la comercialización de productos y servicios financieros:
(i) Ampliación de operaciones de las empresas de seguros: La SBS autoriza a las empresas de seguros a realizar comisiones de confianza para comercializar productos y/o servicios financieros, sin necesidad de una autorización individual. Asimismo, confirma que las empresas de operaciones múltiples y los bancos de inversión pueden realizar comisiones de confianza con el mismo fin.
(ii) Prohibición de comercializar criptoactivos: Las Empresas Supervisadas no pueden comercializar criptoactivos ni otras modalidades de activos virtuales mediante comisiones de confianza, contratos de comercialización ni ninguna otra modalidad contractual, salvo que la SBS lo autorice mediante disposiciones específicas.
ii. Reglas comunes para la comercialización de productos y servicios financieros de terceros:
(i) Ámbito: Las reglas alcanzan a las Empresas Supervisadas que, mediante comisiones de confianza, alianzas comerciales, vínculos contractuales o similares, comercialicen productos y/o servicios financieros de otras Empresas Supervisadas, de sociedades administradoras de fondos mutuos o de otras entidades establecidas en el país. Se excluyen los contratos en los que un tercero solo provee capacidades tecnológicas u operativas, sin que el usuario contrate un producto o servicio de dicho tercero; estos contratos siguen sujetos a las reglas sobre subcontratación del Reglamento para la Gestión del Riesgo Operacional. En todos los casos, los contratos deben establecer claramente las responsabilidades de las partes.
(ii) Normativa aplicable según el producto comercializado: Cuando se comercialicen productos de otra Empresa Supervisada, se aplicará el Reglamento de Comercialización de Productos de Seguros para los productos de seguros; el Reglamento de Canales Complementarios de Atención al Público para los productos de empresas del sistema financiero; y el nuevo régimen de comercializadores del Compendio SPP para los productos de aportes obligatorios o voluntarios del Sistema Privado de Pensiones.
(iii) Obligaciones de la entidad que comercializa: La Empresa Supervisada que actúe como comercializador debe: (a) contar con mecanismos de gestión de riesgos, conducta de mercado y conflictos de intereses; (b) incluir los contratos en su análisis de impacto del negocio para fines de continuidad; (c) remitir a la SBS, por cada contrato, el informe de riesgos por nuevos productos o cambios importantes; (d) llevar un registro centralizado y actualizado de los contratos, que indique, como mínimo, la entidad cuyos productos se comercializan, si es vinculada, los productos comprendidos, la fecha de inicio y el estado del acuerdo; y (e) abstenerse de delegar la comercialización en terceros, salvo que el contrato lo prevea expresamente. Si la comercialización se realiza por canales digitales, se deben cumplir además las reglas de seguridad de la información y ciberseguridad.
(iv) Obligaciones de la entidad cuyos productos se comercializan: La Empresa Supervisada que ofrezca sus productos y/o servicios a través de terceros también debe incluir los contratos en su análisis de impacto del negocio, evaluar si el servicio constituye un cambio significativo, aplicar las reglas sobre servicios provistos por terceros y subcontrataciones, y remitir a la SBS el informe de riesgos por cada contrato.
iii. Reglamento de Comercialización de Productos de Seguros:
(i) Nuevos comercializadores: Además de la bancaseguros, se reconoce expresamente la condición de comercializadores a los bancos de inversión, a las AFP y a las empresas emisoras de dinero electrónico, a quienes el Reglamento les resulta aplicable en lo que sea pertinente.
(ii) Ramos que pueden comercializarse: A través de bancaseguros, bancos de inversión y AFP pueden comercializarse, entre otros, seguros de desgravamen, domiciliario, incendio, vehicular, SOAT, sepelio, vida, accidentes personales y asistencia médica. Los seguros de ingeniería (todo riesgo contratistas, rotura de maquinaria, equipo electrónico, entre otros) solo pueden comercializarse cuando estén relacionados con productos financieros.
(iii) Ventas atadas y conflictos de intereses: Las empresas de seguros deben establecer mecanismos de gestión de conflictos de intereses, y se prohíben las prácticas que condicionen el otorgamiento de un servicio a la contratación de otro producto o servicio.
(iv) Plazo para remitir información: En la comercialización a través de bancaseguros, empresas emisoras de dinero electrónico, bancos de inversión y AFP, las comunicaciones y la información sobre la venta de seguros y la cobranza de primas deben remitirse a la empresa de seguros en un plazo máximo de treinta (30) días.
iv. Comercialización de productos del Sistema Privado de Pensiones a través de comercializadores:
(i) Comercializadores: Las AFP podrán celebrar contratos de comercialización con personas jurídicas establecidas en el país, supervisadas o no por la SBS y de cualquier giro, siempre que cumplan los criterios de selección de la AFP. A través de dicho contrato, el comercializador adquiere la condición de representante de la AFP.
(ii) Productos y servicios: Mediante comercializadores, las AFP pueden promover afiliaciones y gestionar solicitudes de traspaso de la cuenta de aportes obligatorios, así como la apertura de cuentas de aportes voluntarios (con y sin fin previsional), los aportes a dichas cuentas y los retiros de aportes voluntarios sin fin previsional. Para ello, pueden utilizar sistemas a distancia, incluidas las redes sociales.
(iii) Contratación independiente: Se prohíben las ventas atadas, y la contratación de productos y/o servicios financieros distintos debe ser independiente. No obstante, se permiten flujos integrados de contratación para diferentes productos, siempre que la información sea clara, precisa y oportuna, que los consentimientos se otorguen por separado y que los mecanismos de autenticación sean consistentes.
(iv) Responsabilidad de la AFP: La AFP responde directamente frente al afiliado y frente a la SBS por los actos de comercialización realizados en su nombre, incluidos los perjuicios causados por errores, omisiones o negligencia del comercializador.
(v) Selección, requisitos y capacitación: La AFP debe aprobar políticas de selección de comercializadores que evalúen, como mínimo, su situación financiera (no estar clasificado como Deficiente, Dudoso o Pérdida), su reputación, su infraestructura y los procedimientos de debida diligencia, con medidas adicionales cuando el comercializador sea vinculado. Además, debe mantener a disposición de la SBS el acuerdo de Directorio que aprueba el uso de comercializadores, el plan de negocios y la información de cada comercializador; capacitar a los comercializadores, y remitir a la SBS el informe de riesgos por cada contrato.
(vi) Contenido mínimo del contrato: El contrato de comercialización debe establecer, entre otros, que las comunicaciones y reclamos presentados al comercializador surten efecto frente a la AFP, que los aportes se consideran abonados a la AFP en la fecha de pago al comercializador, y que el comercializador debe informar en sus canales, de manera visible, su condición de tal.
(vii) Ajustes contables: Se incorporan en el Manual de Contabilidad para las AFP cuentas para registrar los ingresos por la comercialización de productos de terceros y las comisiones pagadas a los comercializadores.
v. Vigencia y plazos
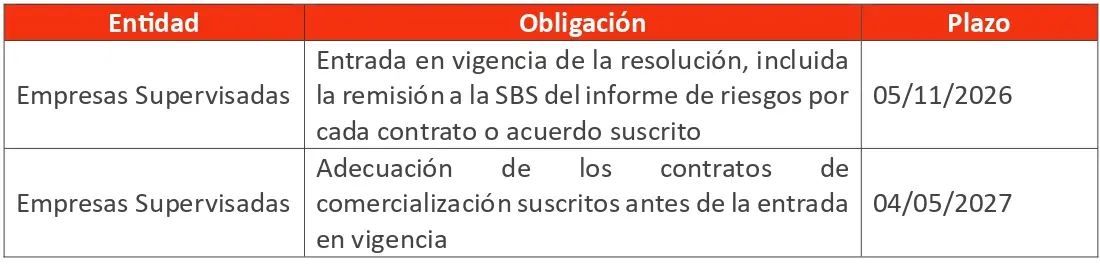
La resolución entró en vigencia el 5 de noviembre de 2026. Las Empresas Supervisadas que, antes de esa fecha, ya tenían contratos para comercializar productos y/o servicios financieros de terceros deberán adecuarlos a la nueva regulación en un plazo máximo de ciento ochenta (180) días calendario:
Para más información contáctanos a [email protected]


